Regulación
El estado de los esquemas de inversión en energía en México (septiembre 2026)
Tras la reforma de 2024 y las leyes de 2025, la pregunta para el inversionista ya no es si hay espacio para el capital privado, sino en qué esquema, en qué región y a qué precio. Lo que presentó SENER sobre el Plan de Expansión y lo que significa para quien quiere invertir.
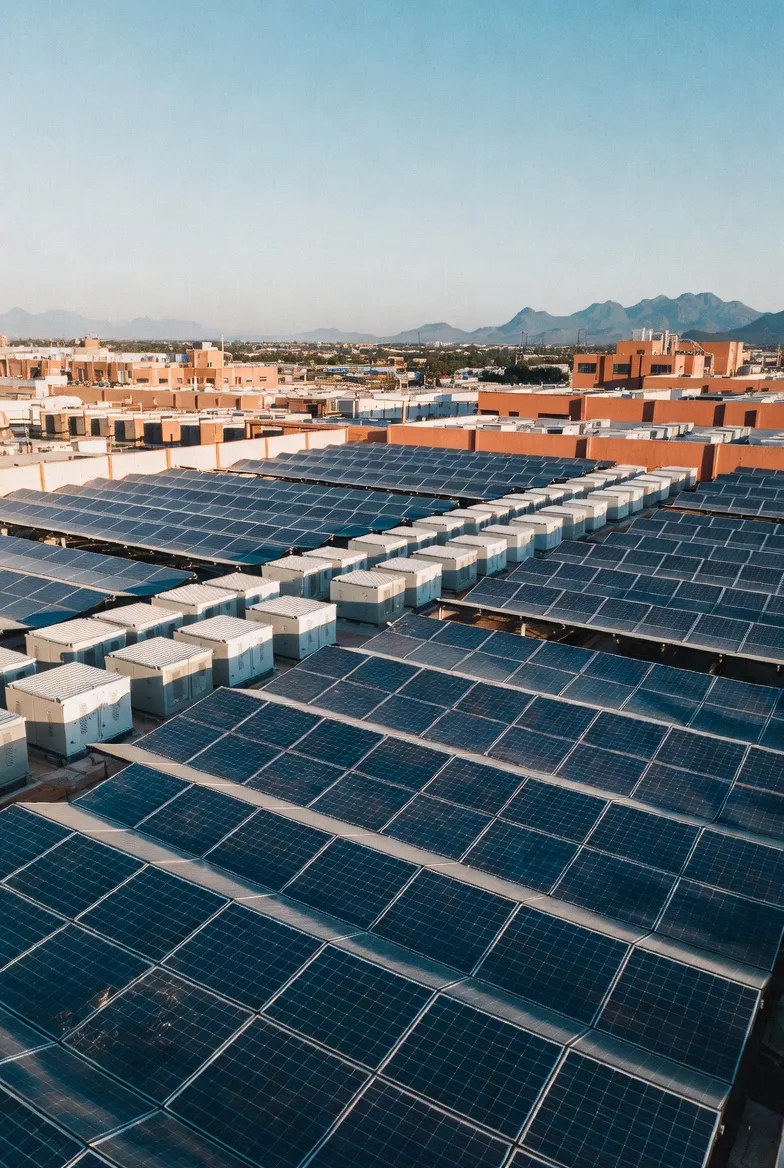
Energía firme de bajo costo para la industria del Bajío: geotermia, soluciones híbridas y clústeres de interconexión.
Hablemos de su proyectoBajío Ventures · septiembre 2026
El sector eléctrico mexicano ya no está en pausa. Tras la reforma constitucional de 2024 y las nuevas leyes de 2025, el gobierno federal ha pasado del discurso a la asignación de capacidad. La pregunta para el inversionista ya no es si hay espacio para el capital privado, sino en qué esquema, en qué región y a qué precio.
Este texto resume lo que vimos en la conferencia de esta semana, donde la Secretaría de Energía (SENER) presentó el avance del Plan de Expansión, y lo que significa para quien quiere invertir.
1. Las reglas: planeación vinculante y asociación con CFE
El nuevo marco tiene dos ideas centrales:
- Planeación vinculante. SENER define cuánta capacidad se necesita, de qué tipo, dónde y cuándo. Los proyectos privados deben alinearse con esa planeación para obtener permiso.
- CFE como socio preferente. Además de la generación privada, la ley abre los esquemas de desarrollo mixto con CFE: inversión mixta, producción de largo plazo, alianzas y otras modalidades.
En la práctica, el capital privado entra hoy por cuatro vías:
| Vía | Para quién | Característica clave |
|---|---|---|
| Convocatorias de generadores privados | Desarrolladores de escala | Capacidad asignada por región, alineada a planeación |
| Desarrollo mixto con CFE | Desarrolladores con capital y ejecución | CFE participa en el proyecto |
| Proyectos estratégicos (generación + almacenamiento) | Renovables y almacenamiento ≥ 0.7 MW | Trámite prioritario vía ventanilla única (VUPE) |
| Autoconsumo y generación distribuida | Industria, comercio, usuarios | Fuera de las convocatorias; se rige por su propia regulación |
2. Las cifras: cuánto se ha asignado
SENER presentó la capacidad asignada en el Plan de Expansión de la Generación:
| Tecnología | Proyectos | Asignado | Por asignar |
|---|---|---|---|
| Solar fotovoltaica | 50 | 7,859 MW | — |
| Termosolar híbrida | +2 | — | 4,595 MW |
| Eólica | 17 | 4,701 MW | 2,159 MW |
| Almacenamiento | — | +3,000 MW | — |
Son 12.6 GW de generación ya asignados y 6.8 GW por asignar, más unos 3 GW de almacenamiento. El plan está dominado por proyectos solares a escala de servicio público, y el almacenamiento aparece como pieza estructural, no como accesorio.
Dos datos de la conferencia cambian la lectura de estas cifras:
- Es solo la primera expansión. SENER anunció que seguirá agregando capacidad y nuevos clústeres en rondas posteriores. Quien no entró en esta ronda no llegó tarde; tiene tiempo para preparar un mejor proyecto.
- El esquema de inversión mixta con CFE recibió unas 6 veces más solicitudes que la capacidad ofrecida. El capital privado sí quiere entrar, y asociado con el Estado. Pero con esa sobredemanda, la selección se hace por precio y condiciones, y los márgenes se comprimen. Además, cinco de cada seis proyectos quedaron fuera con terreno, estudios y tiempo invertidos. Algunos pueden adquirirse, reorientarse al suministro industrial o prepararse para la siguiente ronda.
3. El calendario: qué está abierto
| Convocatoria | Esquema | Hito |
|---|---|---|
| 1ª | Generadores privados | Resultados publicados (dic 2025) |
| 1ª | Desarrollo mixto con CFE | Fallo publicado (jun 2026) |
| 2ª | Generadores privados | Resultados esperados en noviembre 2026 |
| Proyectos Estratégicos | Generación + almacenamiento no asociado | Resultados de generación en dic 2026; registro de almacenamiento abierto hasta finales de octubre* |
*Verificar la fecha vigente en la VUPE.
La convocatoria de almacenamiento es la única ventana abierta hoy. Tiene una referencia de 935 MW a nivel nacional, todos con 3 horas de duración, distribuidos por región.
Su objetivo es la red de transmisión, no el usuario final. SENER busca tres cosas:
- Confiabilidad: respuesta rápida ante fallas y regulación de frecuencia y voltaje en un sistema con cada vez más solar y eólica.
- Costo de punta: cargar en horas solares baratas y descargar en la punta vespertina; las 3 horas de duración están pensadas para eso.
- Robustecer la red: aliviar congestión y, en algunos casos, diferir obras de transmisión.
Lo que se abre al privado es almacenamiento independiente, conectado a la red y en asociación con CFE. El almacenamiento asociado a infraestructura de transmisión y distribución queda excluido, y también el asociado a centrales o centros de carga con permiso vigente. No aplica, por tanto, al almacenamiento industrial detrás del medidor. Al Bajío (Gerencia de Control Regional Occidental) le corresponden apenas 20 MW. El mensaje es claro: las necesidades de almacenamiento están en el norte, en el oriente y en las penínsulas. Para el Bajío, la oportunidad de almacenamiento a gran escala es limitada en esta ronda.
Hay un requisito que conviene no subestimar. Quien obtiene un permiso tiene 8 meses para acreditar su esquema de financiamiento y 6 meses para obtener sus autorizaciones de impacto social y ambiental. Estas convocatorias premian a quien llega con el proyecto maduro, no a quien llega con una idea.
4. El mensaje político: precio bajo
El subsecretario fue explícito: los proyectos deben ser competitivos, con menor capex y precios más bajos, para que la población sienta el beneficio.
Esto tiene dos consecuencias:
- Gana el costo nivelado de la energía (LCOE), no la tecnología. Los proyectos se van a evaluar por lo que cuesta cada MWh entregado al sistema.
- El beneficio debe ser visible. Como la tarifa residencial está subsidiada, un MWh más barato no baja el recibo de inmediato. El beneficio llega por menor subsidio fiscal, menor costo de generación de CFE y tarifas industriales más competitivas. Los proyectos que puedan mostrar empleo, precio y confiabilidad local tendrán una mejor narrativa.
5. Tres oportunidades que merecen atención
Geotermia: de nicho a vía abierta
La Ley de Geotermia (marzo 2025) creó un marco claro para la participación privada, y SENER la está promoviendo en Guanajuato y Michoacán. Ya existe un precedente: una concesión privada de 30 años en la zona “Celaya”, Guanajuato, para una planta de ciclo binario.
El mayor riesgo de la geotermia es perforar un pozo que no produce. Para eso existe el Programa de Financiamiento y Transferencia de Riesgos para la Geotermia (PFTRG) del BID, operado por NAFIN. Sus fondos combinan:
- crédito del BID;
- donación contingente, que no se reembolsa si el pozo no es productivo;
- cooperación técnica.
Para recursos de baja entalpía como los del Bajío, la ruta de menor capex es el uso directo del calor (industria, agroindustria), o bien módulos ORC estandarizados sobre pozos existentes. Alemania, con décadas de experiencia en recursos similares, es un socio técnico natural.
Repotenciación eólica
Buena parte de la flota eólica del Istmo de Tehuantepec entró entre 2006 y 2012 con turbinas de 0.85 a 2 MW. Con contratos que se acercan a su fin, la repotenciación permite más generación en el mismo sitio y con menos máquinas, aprovechando la subestación, los caminos y la tierra ya contratada. Los cuellos de botella son regulatorios: permisos legados, capacidad de transmisión en una zona congestionada y renegociación con comunidades.
Almacenamiento y soluciones híbridas
Con 3 GW de almacenamiento en el plan y una convocatoria dedicada, el almacenamiento dejó de ser opcional. Para quien no alcance las convocatorias, la hibridación de sitios existentes (solar más baterías en un punto de interconexión ya asignado) es una ruta más rápida y con menor capex.
6. El verdadero cuello de botella: las obras de refuerzo
El obstáculo principal para muchos proyectos no es el recurso ni el capital, sino el costo de las obras de refuerzo de la red. Cuando un solo desarrollador debe pagar el refuerzo de una subestación o de una línea, un buen sitio se vuelve inviable.
La convocatoria vigente ya prevé una salida parcial: los proyectos que coinciden en ubicación, punto de interconexión o nivel de tensión pueden compartir obras de refuerzo, con el costo repartido en proporción a sus MW. Pero es un mecanismo reactivo. Depende de que varios proyectos coincidan por casualidad en la misma ronda, y si uno se retira, el costo recae en los que se quedan.
Lo que falta es planeación por clústeres: identificar por adelantado las zonas con recurso, demanda y red reforzable; costear el refuerzo por zona, y asignar capacidad para que varios proyectos compartan el costo desde el inicio. Hay referencias internacionales claras:
- Texas (CREZ): transmisión construida hacia zonas de recurso antes de que llegaran los proyectos.
- Estados Unidos (FERC Order 2023): estudios de interconexión por clúster, no proyecto por proyecto.
El almacenamiento es parte de la solución. Unas baterías bien ubicadas pueden sustituir o reducir obras de refuerzo, porque inyectan energía localmente en las horas de congestión en lugar de ampliar la línea para el pico. Un buen análisis de clúster debe evaluar dónde conviene reforzar la red y dónde conviene almacenar.
La oportunidad para el Bajío
Un análisis de clústeres de interconexión en el Bajío tendría cuatro pasos:
- Identificar subestaciones con recurso, demanda industrial y necesidad de refuerzo.
- Agrupar proyectos compatibles, de generación y de almacenamiento, alrededor de ellas.
- Costear el refuerzo de forma compartida.
- Presentar a SENER un portafolio listo para las próximas rondas.
Repartir el refuerzo baja el costo por MWh de todos los proyectos del clúster. Es exactamente lo que pide el gobierno: más capacidad a menor precio.
7. Qué debe hacer un inversionista hoy
- Elegir el esquema antes que la tecnología. Convocatoria privada, desarrollo mixto con CFE o autoconsumo tienen economías, plazos y riesgos distintos.
- Llegar con el proyecto maduro. Terreno acreditado, cercanía a una subestación con necesidad, estudios en curso y financiamiento identificado.
- Competir en costo por MWh. El entorno premia al capex bajo y a la energía firme.
- Seguir la capacidad remanente por región. SENER la actualiza mensualmente; ahí se ve dónde estarán las próximas oportunidades.
- Usar los instrumentos de mitigación de riesgo. En geotermia, el programa del BID cambia por completo la economía de la exploración.
- Agruparse en lugar de competir solo. Coordinarse con otros desarrolladores alrededor de una misma subestación reparte el costo del refuerzo y mejora la probabilidad de asignación.
Conclusión
México tiene hoy un sistema de asignación de capacidad con reglas, calendarios y cifras publicadas. No es el mercado abierto de 2014, pero tampoco es un sector cerrado. Es un modelo dirigido, donde el Estado planea y el capital privado ejecuta en asociación o bajo convocatoria.
La sobredemanda en el esquema mixto demuestra que el capital está listo. Lo que frena más proyectos es el costo de conectarlos a la red. Como esta es solo la primera expansión, las regiones que lleguen a las siguientes rondas con clústeres analizados y refuerzos compartidos tendrán ventaja.
Para el Bajío, la oportunidad no está en el almacenamiento a gran escala de esta ronda. Está en energía firme de bajo costo para la industria: geotermia de uso directo, soluciones híbridas y un clúster de interconexión bien estructurado, listo para la próxima convocatoria.
Fuentes: SENER, presentación «Plan de Expansión de la Generación — Capacidad asignada» (conferencia, septiembre 2026) · DOF, Convocatoria para la Atención de Proyectos Estratégicos de Generación y Almacenamiento de Energía Eléctrica, alineados a la planeación vinculante (15 de mayo de 2026) · INEEL / BID, Programa de Financiamiento y Transferencia de Riesgos para Geotermia en México · Ley de Geotermia (DOF, 18 de marzo de 2025)
Bajío Ventures, que opera bajo la marca Bajío Invest, es un grupo mexicano de inversión en infraestructura energética con base en Guanajuato: capital, plataforma de datos sobre la base industrial regional y canal industrial alemán, con asesoría propia en Berlín.
Energía firme de bajo costo para la industria del Bajío: geotermia, soluciones híbridas y clústeres de interconexión.
Hablemos de su proyectoEste artículo también está disponible en inglés. Leer en inglés