Infraestructura
Tres países, tres respuestas: código de red y empresa eléctrica en Canadá, México y Estados Unidos
Norteamérica comparte normas de confiabilidad y líneas fronterizas, pero cada país responde distinto a dos preguntas: quién escribe las reglas de conexión y quién es dueño del cable. Para quien invierte en el Bajío, esa diferencia define la ruta del proyecto.
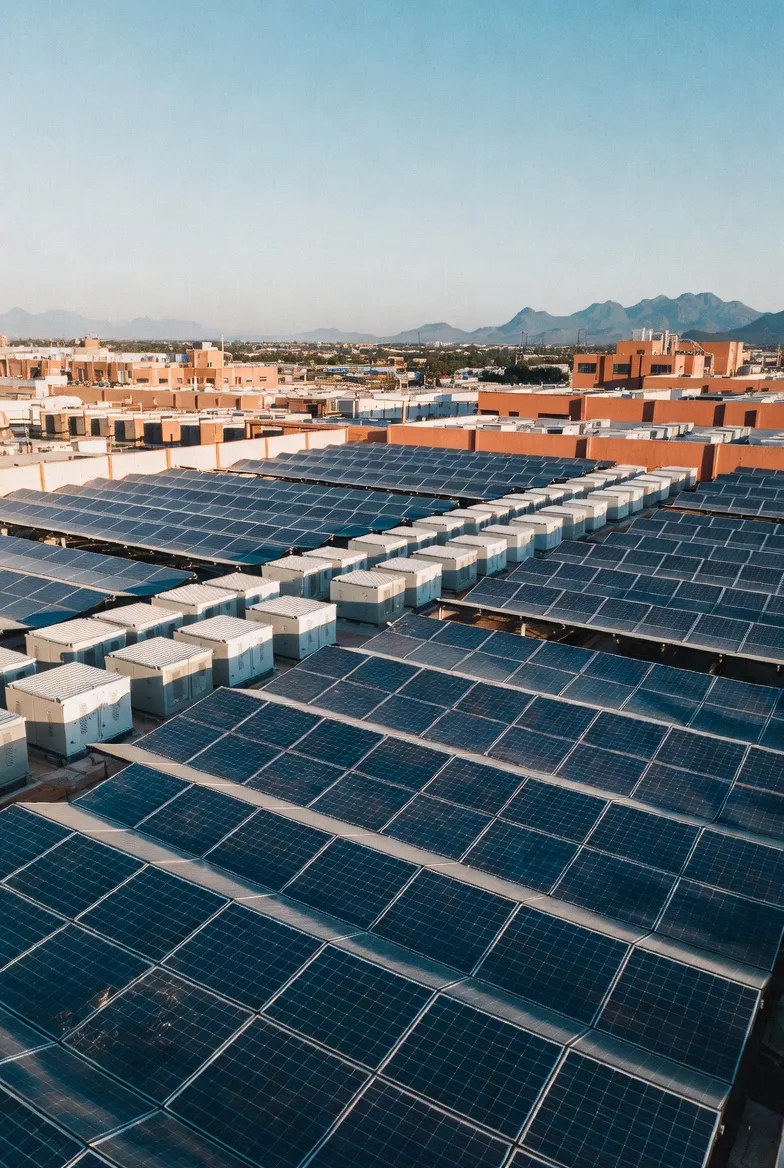
Generación y almacenamiento detrás del medidor para plantas industriales en el Bajío.
Hablemos de su proyectoBajío Ventures · agosto 2026
Canadá, México y Estados Unidos comparten fronteras eléctricas, proveedores de equipo y buena parte del vocabulario técnico. La NERC, el organismo de confiabilidad de Norteamérica, cubre los tres países —en México, sólo el norte de Baja California, sincronizado con California—. Pero ante dos preguntas básicas —quién escribe las reglas para conectarse a la red y quién es dueño del cable— cada país responde distinto. Para una empresa que evalúa dónde y cómo construir, esa diferencia pesa más que el precio del kWh.
Estados Unidos: reglas federales, red fragmentada
En Estados Unidos las reglas vienen de tres fuentes distintas.
- Confiabilidad. Desde la Energy Policy Act de 2005, las normas de confiabilidad son obligatorias. Las redacta la NERC y las aprueba la FERC, el regulador federal; hoy son más de 80.
- Procedimiento de interconexión. Lo fija la FERC. La Orden 2023 (julio de 2023) sustituyó los estudios uno por uno con estudios por clúster de 150 días bajo el principio de «el primero que esté listo, primero en conectarse», exigió control del terreno y depósitos, e impuso penalizaciones al proyecto que se retira y plazos firmes al transmisor. La Corte de Apelaciones del Distrito de Columbia la confirmó íntegra el 31 de julio de 2026.
- Requisitos técnicos. Son normas IEEE: la 1547-2018 para recursos distribuidos y la 2800-2022 para inversores conectados a transmisión. Además, en julio de 2025 la FERC aprobó tres normas NERC para plantas con inversor —PRC-028, PRC-029 y PRC-030—. Desde el 15 de mayo de 2026, toda planta de inversores de 20 MVA o más conectada a 60 kV o más debe registrarse ante la NERC.
La red, en cambio, es fragmentada: cerca de 3,000 empresas distribuidoras entre privadas, municipales y cooperativas, y siete operadores de mercado (ISO/RTO) que atienden cerca de dos tercios de la demanda. El sureste y el oeste siguen con empresas verticalmente integradas. ERCOT, en Texas, opera como isla eléctrica y queda fuera de la jurisdicción de la FERC, aunque no de la NERC.
El cuello de botella es la fila de interconexión. Según el Lawrence Berkeley National Laboratory, al cierre de 2025 había unos 2,060 GW esperando conexión —más que toda la capacidad instalada del país, 1,281 GW—. La mediana de espera, de la solicitud a la operación, supera los cinco años, y sólo se construyó el 13% de la capacidad solicitada entre 2000 y 2020.
Canadá: diez redes provinciales
En Canadá, la electricidad es competencia de las provincias. No existe un código de red federal: el Canada Energy Regulator sólo regula las líneas internacionales, algunas interprovinciales y las exportaciones. Cada empresa provincial publica sus propios requisitos de conexión; Hydro-Québec, por ejemplo, tiene un documento para centrales conectadas a 44 kV o más y otro para generación distribuida. Las normas NERC entran provincia por provincia —por ley en Columbia Británica y Manitoba, por convenio en Saskatchewan y Quebec, por reglas de mercado en Ontario—, y en Terranova y Labrador son prácticas voluntarias. La conexión de recursos distribuidos a media tensión se rige por la norma CSA C22.3 No. 9.
Del lado de las empresas, en la mayoría de las provincias manda una empresa de la Corona verticalmente integrada: Hydro-Québec, BC Hydro, Manitoba Hydro, SaskPower. Sólo Alberta y Ontario tienen mercado mayorista competitivo. Ontario lanzó en mayo de 2025 un mercado de día en adelanto con precios nodales, y Alberta rediseña el suyo para introducirlos hacia 2027. La hidroelectricidad aporta el 55% de la generación.
Casi todos los intercambios de electricidad de Canadá son con Estados Unidos: en 2025 exportó 32.7 TWh e importó 22.1 TWh. En marzo de 2025, Ontario aplicó un recargo de 25% a sus exportaciones a EE.UU. y lo suspendió a los pocos días. Ese episodio muestra que, en Norteamérica, la red también es política comercial.
México: un código nacional que también rige a la carga
En México el Código de Red es un instrumento nacional. La primera versión se publicó en 2016 y la vigente, conocida como 2.0, el 31 de diciembre de 2021. Tiene un rasgo que no comparten sus vecinos: no sólo regula a quien genera, también a quien consume. Los centros de carga conectados en media tensión con 1 MW o más de demanda contratada, y todos los de alta tensión, deben cumplir requisitos de calidad de la energía —factor de potencia, armónicos, desbalance—. En Estados Unidos y Canadá eso se resuelve en la tarifa de la distribuidora; en México es una obligación regulatoria con plan de trabajo.
El propio texto de 2021 fijó un escalón: desde el 8 de abril de 2026, el factor de potencia mínimo pasó de 0.95 a 0.97, medido en intervalos de cinco minutos y cumplido el 95% del tiempo. No es un código nuevo, pero muchas plantas del Bajío todavía no han ajustado su compensación a esa cifra.
El marco institucional cambió en 2025. El paquete de leyes del 18 de marzo de 2025 sustituyó a la CRE por la Comisión Nacional de Energía (CNE), órgano desconcentrado de la SENER. Los transitorios de la Ley del Sector Eléctrico y de la Ley de la CNE mantienen vigentes el Código de Red y las reglas de mercado mientras no se reemplacen; a la fecha no se ha publicado un código nuevo. Mientras tanto, la CNE ha emitido reglas específicas. La más relevante aquí son las disposiciones de almacenamiento de abril de 2026, que, según los análisis publicados, exigen capacidad de formación de red (grid-forming) a los sistemas que inyectan.
En cuanto a quién es dueño del cable, la respuesta es la más simple de los tres países. La transmisión y la distribución son áreas exclusivas del Estado, a cargo de la CFE. El CENACE opera el sistema y el mercado, y define la infraestructura requerida y el orden de prelación de las solicitudes de interconexión; la ley no fija plazo para esos estudios. El Estado debe conservar al menos el 54% de la energía inyectada a la red en promedio anual. La capacidad instalada del sistema era de 90.5 GW en diciembre de 2024, y el PLADESE 2025-2039 estima que hacen falta 76 GW adicionales. En mayo de 2024, con la reserva operativa en 10.56% —por debajo del mínimo de planeación de 13%—, el CENACE declaró estado operativo de emergencia.
Las tres, lado a lado
| Estados Unidos | Canadá | México | |
|---|---|---|---|
| Quién escribe el código técnico | IEEE + NERC, procedimiento de la FERC | Cada empresa provincial; CSA para distribución | Código de Red nacional (CRE 2021, hoy CNE) |
| ¿Regula a la carga? | Vía tarifa | Vía tarifa | Sí: ≥1 MW en media tensión y toda la alta tensión |
| Dueño de transmisión y distribución | ~3,000 empresas privadas, municipales y cooperativas | Empresas provinciales, mayoría de la Corona | El Estado (CFE), en exclusiva |
| Mercado mayorista | 7 ISO/RTO, ~2/3 de la demanda | Sólo Alberta y Ontario | Un mercado nacional operado por el CENACE |
| Cuello de botella | Fila de interconexión (~2,060 GW, >5 años) | Negociación con la empresa provincial | Capacidad de red y prelación del CENACE |
| Capacidad instalada | 1,281 GW (2025) | 156 GW (2024) | 90.5 GW (2024) |
La lectura
1. En los tres países el problema es la red, no el permiso. En Estados Unidos, el costo está en la fila de interconexión; en Canadá, en la relación con una empresa provincial que es a la vez dueña de la red y competidora; en México, en una red que sólo el Estado puede ampliar. Por eso, en el Bajío la ruta más corta sigue siendo detrás del medidor: exento por debajo de 0.7 MW y con trámite simplificado de autoconsumo entre 0.7 y 20 MW. Es la misma conclusión de «El permiso dejó de ser el problema».
2. Los requisitos técnicos convergen aunque las instituciones no. Tolerancia a huecos de tensión y frecuencia, control de reactivos y, ahora, formación de red: IEEE 2800, las normas PRC de la NERC y las disposiciones de almacenamiento de la CNE apuntan en la misma dirección. El equipo que cumple en Texas no necesariamente cumple en Guanajuato, pero la brecha se estrecha. Conviene especificar inversores y sistemas de almacenamiento para el requisito más estricto de los tres.
3. El Código de Red mexicano es una obligación y también una oportunidad. Una planta de 1 MW o más en media tensión que no llega a 0.97 de factor de potencia enfrenta un incumplimiento regulatorio, no sólo un recargo en el recibo. Compensación de reactivos, filtrado de armónicos y almacenamiento con control de potencia reactiva resuelven el cumplimiento y, en la misma inversión, reducen cargos por demanda. Ese es el tipo de proyecto que la regulación mexicana premia y que la estadounidense o la canadiense ni siquiera contemplan.
Esta nota es informativa y no constituye asesoría legal. Las cifras de Estados Unidos y Canadá provienen de las fuentes oficiales citadas; el estado de cumplimiento de la Orden 2023 y el rediseño de Alberta se tomaron de análisis de despachos jurídicos.
Fuentes: FERC — Reliability explainer · FERC — Explainer on the Interconnection Final Rule (Order 2023) · White & Case — D.C. Circuit upholds FERC Order No. 2023 (2026) · IEEE 2800-2022 · FERC — aprobación de PRC-028/029/030, julio 2025 · pv magazine USA — registro NERC de IBR, mayo 2026 · EIA — número de empresas eléctricas · FERC — Electric power markets · EIA — capacidad de generación · LBNL — Queued Up 2026 · CER — Who regulates what in Canada · NRCan — Canada’s electric reliability framework · Hydro-Québec — requisitos de conexión · CSA C22.3 No. 9 · Statistics Canada — generación 2024 · CER — comercio Canadá-EE.UU. 2025 · IESO — Market Renewal · IESO — suspensión del recargo a exportaciones · McCarthy Tétrault — Alberta 2026 · DOF 31-dic-2021 — Código de Red 2.0 (RES/550/2021) · Ley del Sector Eléctrico · Ley de la Comisión Nacional de Energía · PLADESE 2025-2039, DOF 17-oct-2025 · El Financiero — emergencia operativa, 7-may-2024
Bajío Ventures — grupo mexicano de inversión en infraestructura energética con base en Guanajuato: capital, plataforma de datos sobre la base industrial regional y canal industrial alemán, con asesoría propia en Berlín.
Generación y almacenamiento detrás del medidor para plantas industriales en el Bajío.
Hablemos de su proyectoEste artículo también está disponible en inglés. Leer en inglés