Mercado
Parques industriales del Bajío: ocupación y ritmo de construcción en 2026
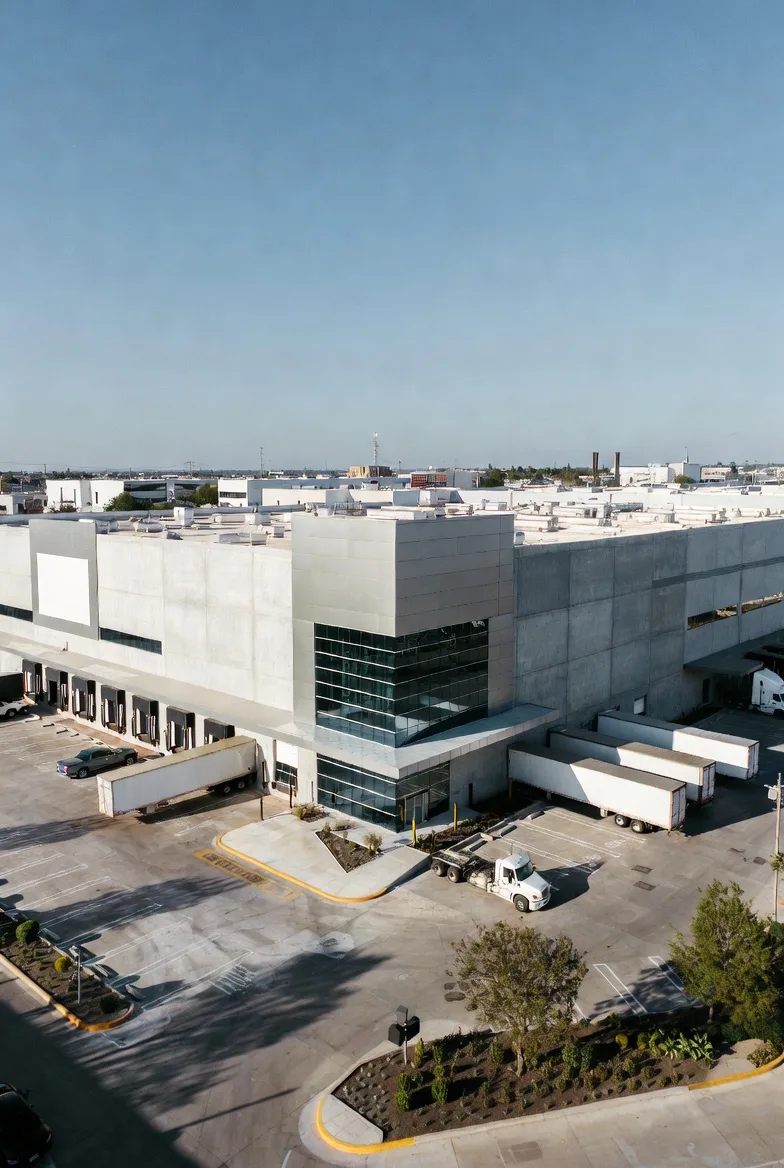
La vacancia del Bajío subió de 3–4 % a un rango de 4–6 % y la construcción arrancó con récord para después enfriarse. No es deterioro: es normalización tras el pico del nearshoring. Lo que distingue a un parque ya no es el espacio libre, sino la energía que puede entregar.
BI-MAP: la base industrial y energética del Bajío en un solo mapa, con IA para cruzar capas y priorizar sitios.
Solicite una demostración del mapaBajío Ventures · septiembre de 2026
El Bajío dejó atrás la escasez extrema de espacio industrial, pero sigue entre los mercados más ocupados de México. En 2026 la vacancia regional subió de niveles de 3–4 % a un rango de 4–6 %, según la fuente, mientras la construcción arrancó con récord y luego perdió ritmo.
La lectura no es de deterioro sino de normalización: tras el pico de absorción de 2024–2025 impulsado por el nearshoring, la nueva oferta llega más rápido de lo que se firma demanda. La revisión del T-MEC y la incertidumbre arancelaria explican buena parte de la pausa en decisiones de ocupación.
Una nota de método: las plataformas (Solili, Datoz, CBRE, SiiLA) definen el Bajío de forma distinta. Datoz incluye Guadalajara; Solili y CBRE suelen limitarlo a Querétaro, Guanajuato, San Luis Potosí y Aguascalientes. Las tasas no son comparables entre fuentes, solo dentro de cada una.
Ocupación: alta, pero con más espacio libre que hace un año
La ocupación de los parques del Bajío se mantiene entre 94 % y 96 %, según la fuente, aunque el espacio vacante creció. Al cierre de abril de 2026 la superficie disponible superó 1 millón de m², 17 % más que un año antes, con el inventario creciendo 5 % en cuatro meses.
| Periodo | Vacancia Bajío | Fuente y alcance |
|---|---|---|
| 1T 2026 | 6.41 % (1.86 M m² disponibles) | Datoz, incluye Guadalajara |
| 1T 2026 | 4.1 % (Querétaro 6.1 %) | Reporte regional 1T 2026 |
| 4T 2025 | 5.65 % (inventario 28 M m²) | Datoz, incluye Guadalajara |
| 1T 2025 | 3.5 % (Querétaro 4.5 %, Aguascalientes 1.2 %) | CBRE, 4 estados |
| 3T 2024 | 3.4 % | CBRE, 4 estados |
Por estado, el espacio libre está muy concentrado. Al cierre de julio de 2026, Querétaro tenía 43 % de la superficie vacante del Bajío, Guanajuato 28 %, San Luis Potosí 26 % y Aguascalientes solo 3 %.
- Aguascalientes es el mercado más lleno del país: 1.2 % de vacancia en agosto de 2026. En la práctica, casi no hay naves disponibles.
- Guanajuato marca 3.9 % en clase A al 1T 2026; León–Silao y Celaya siguen siendo los submercados más apretados.
- Querétaro es donde más sube la vacancia, por entrega de naves especulativas sin inquilino, aunque sigue siendo el mercado con más absorción de la región.
- San Luis Potosí combina vacancia moderada con demanda dominada por compra de terreno para desarrollo propio.
La demanda es la variable a vigilar. En julio–agosto de 2026 la demanda industrial del Bajío cayó 43 % frente al mismo bimestre de 2025, mientras el Centro del país creció 21 %.
Construcción: arranque récord, segundo semestre más lento
El Bajío abrió 2026 como la región con más obra industrial nueva del país, pero el ritmo se enfrió a partir del segundo trimestre. Al cierre de julio había unos 700 mil m² en construcción en los cuatro estados.
| Periodo | Hito de construcción |
|---|---|
| Agosto 2026 | Nacional: 440 mil m² incorporados en el mes, 13 % menos que en agosto de 2025 |
| Julio 2026 | Querétaro: inventario de 8.8 M m² (+5 % anual); inicios de obra a la baja |
| Julio 2026 | Bajío: ~700 mil m² en construcción |
| 2T 2026 | Bajío + Occidente: 14 proyectos iniciados (247 mil m²), seis en Guadalajara |
| 1T 2026 | Inicios de 204,386 m², el mayor volumen del país; destaca Kaizen II (Querétaro), tres naves especulativas con 83,927 m² |
| Ene–feb 2026 | 156 mil m² iniciados, +20 % anual; Guanajuato 72 % y Querétaro 23 % de la obra nueva |
Dos patrones marcan el pipeline:
- Guanajuato construye bajo pedido. Su obra nueva es sobre todo build-to-suit y naves prearrendadas, lo que limita el riesgo de vacancia.
- Querétaro construye en especulativo. Parques como Kaizen II suman naves sin inquilino firmado; es la principal razón de que su vacancia suba más que la del resto del Bajío.
Con la demanda en pausa, los desarrolladores están frenando inicios. Si la tendencia sigue, la nueva oferta de 2027 será menor y la vacancia debería estabilizarse.
Rentas: el Bajío sigue siendo el corredor más barato
Pese a la mayor vacancia, las rentas no bajan. Los cuatro mercados del Bajío están por debajo del promedio nacional de USD 7.63/m²/mes a julio de 2026: Aguascalientes es el más caro de la región con USD 6.34 y Guanajuato el más barato con USD 5.44. Querétaro ronda USD 6 y el mercado espera alzas de 5–10 % en 2026.
Qué significa para cada actor
- Empresas que buscan nave. 2026 es la mejor ventana de negociación en tres años, sobre todo en Querétaro. En Aguascalientes y León–Silao la opción realista sigue siendo build-to-suit, planeado con mucha anticipación.
- Desarrolladores. El margen está en diferenciar producto, no en sumar metros especulativos: plazos de entrega cortos, certificación y servicios garantizados.
- Energía e infraestructura. Con rentas estables, lo que más distingue a un parque es la capacidad eléctrica y el agua disponibles al firmar. Una nave nueva sin carga asegurada en subestación pierde frente a una con generación en sitio y almacenamiento. La pregunta ya no es solo cuánta superficie queda libre, sino cuántos MW puede entregar cada lote.
Qué vigilar en el 4T 2026
- Absorción neta del 3T y 4T. Si la caída de 43 % de julio–agosto se sostiene, la vacancia de Querétaro podría acercarse a niveles del norte del país.
- Inicios de obra. Una caída sostenida confirmaría que los desarrolladores ajustan el pipeline antes de acumular inventario vacío.
- Revisión del T-MEC. Es el principal factor que tiene congeladas decisiones de ocupación en el sector automotriz, que genera la mayor parte de la demanda de la región.
- Rentas en Querétaro. El primer indicador de que la vacancia empieza a pesar en precios.
Vea el Bajío en un mapa: BI-MAP
Los reportes de mercado dicen cuántos metros quedan libres. No dicen si ese lote tiene red, quién opera al lado ni qué proyectos de energía vienen en camino. Para eso construimos BI-MAP, el mapa de inteligencia industrial de Bajío Invest.
- Una sola vista de establecimientos industriales (DENUE), permisos de energía (CNE), solicitudes de interconexión (CENACE), compras públicas e instrumentos legales, empezando por Guanajuato.
- Precios nodales de CENACE para ver dónde la energía es más cara y dónde la red está congestionada.
- IA para cruzar capas: filtrar sitios por demanda cercana, capacidad de red y proyectos en cola, y preparar la base de una due diligence en horas, no en semanas.
- Datos que se refrescan solos, cada mes, según la cadencia real de cada fuente pública.
Si evalúa un parque, un sitio o un proyecto de energía en el Bajío, pídanos una demostración.
Fuentes: Solili vía Real Estate Market, vacancia del Bajío abr-2026 · GPI News / Real Estate Market, oferta del Bajío jul-2026 · Solili vía Yahoo Noticias, construcción industrial ago-2026 · Yahoo Noticias, inventario de Querétaro jul-2026 · Líder Empresarial, Bajío lidera la construcción 1T-2026 · Líder Empresarial, construcción ene–feb 2026 · Líder Empresarial, rentas en Querétaro 2026 · Clúster Industrial, mercado 1T-2026 · Centro Urbano, Datoz 4T-2025 · American Industries, vacancia clase A 1T-2026 · Mexico Business News, CBRE Bajío 1T-2025 · Pro Mexico Industry, CBRE Bajío 3T-2024
Bajío Ventures — grupo mexicano de inversión en infraestructura energética con base en Guanajuato: capital, plataforma de datos sobre la base industrial regional y canal industrial alemán, con asesoría propia en Berlín.
BI-MAP: la base industrial y energética del Bajío en un solo mapa, con IA para cruzar capas y priorizar sitios.
Solicite una demostración del mapaEste artículo también está disponible en inglés. Leer en inglés