Mercado
¿Quién construye los parques industriales de México? Lo que el mapa dice del Bajío
Querétaro empata en segundo lugar nacional por número de desarrolladores industriales y Guanajuato suma 13, pero solo una docena de empresas opera en más de cuatro estados. El mapa muestra quién construye naves; no muestra quién puede darles electricidad, que es lo que hoy decide qué parque se llena.
Generación en sitio, almacenamiento y red particular para desarrolladores y parques industriales del Bajío.
Hablemos de energía para su parqueBajío Ventures · octubre de 2026
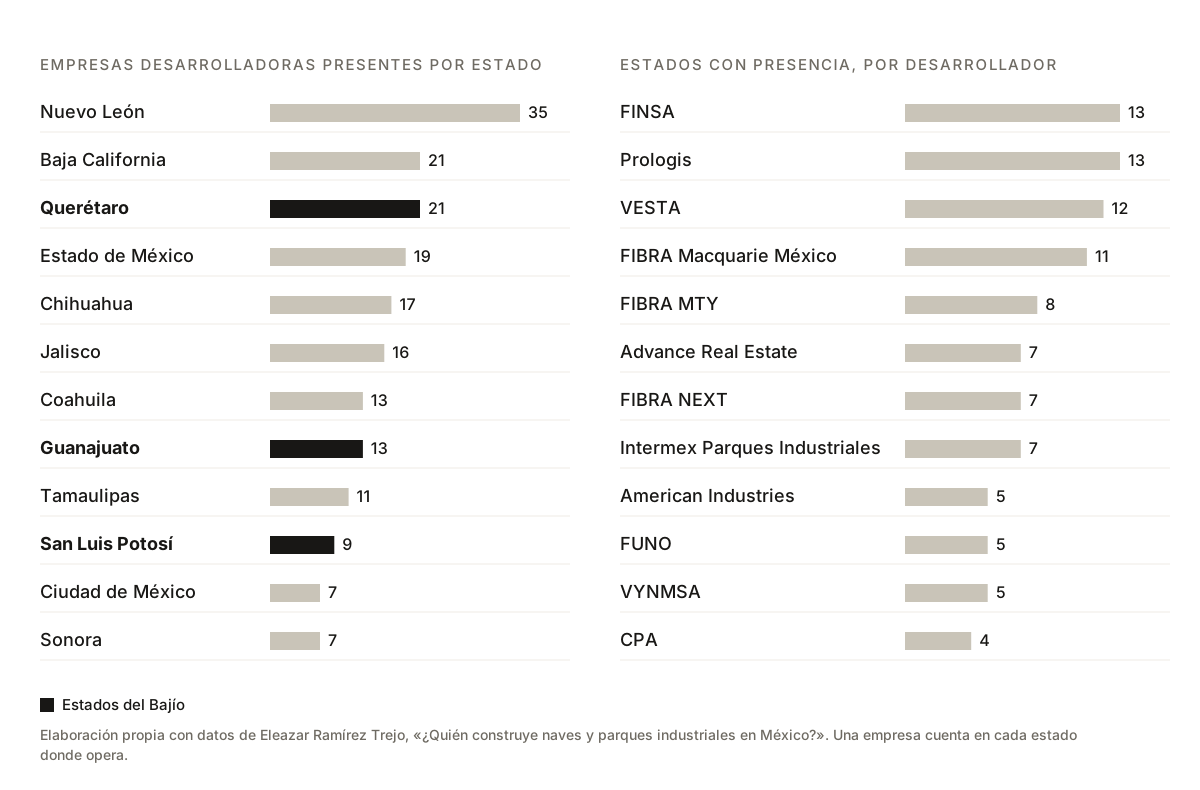
Eleazar Ramírez Trejo publicó un mapa de las empresas que construyen naves y parques industriales en México, con dos cortes: cuántos desarrolladores operan en cada estado y en cuántos estados opera cada desarrollador. Querétaro empata con Baja California en el segundo lugar nacional, con 21 empresas, detrás de Nuevo León (35). Guanajuato suma 13 y San Luis Potosí 9. Del otro lado, solo una docena de desarrolladores tiene presencia en cuatro estados o más, y los dos más extendidos llegan a 13 de 32.
Una nota de método: los conteos son de empresas con presencia en el estado, no de parques, metros cuadrados ni inversión. Una misma empresa cuenta en cada estado donde opera, así que los estados no se pueden sumar.
Dónde se construye: la frontera, el centro y el Bajío
La lista de estados con más desarrolladores repite la geografía del México exportador: la frontera norte (Nuevo León, Baja California, Chihuahua, Coahuila, Tamaulipas, Sonora), el centro (Estado de México y Ciudad de México) y el Bajío–Occidente (Querétaro, Jalisco, Guanajuato, San Luis Potosí).
Dentro del Bajío, el orden coincide con lo que muestran los reportes de mercado:
- Querétaro (21) es el mercado con más oferta y más competencia entre desarrolladores. También es donde más construcción especulativa hay y donde más subió la vacancia en 2026 (lo vimos aquí).
- Guanajuato (13) tiene la mitad de desarrolladores que Querétaro con un corredor industrial más largo (León–Silao–Irapuato–Salamanca–Celaya). Su obra nueva es sobre todo build-to-suit: menos naves en especulativo, menos riesgo de vacancia.
- San Luis Potosí (9) tiene menos desarrolladores y demanda dominada por compra de terreno para desarrollo propio.
- Aguascalientes no aparece entre los doce estados con más desarrolladores, y es el mercado más lleno del país: 1.2 % de vacancia en agosto de 2026. Poca oferta de desarrolladores y casi nada libre son dos caras del mismo hueco.
Quién construye: pocas plataformas nacionales
Del lado de la cobertura, el mercado se divide en dos modelos.
| Desarrollador | Estados |
|---|---|
| FINSA | 13 |
| Prologis | 13 |
| VESTA | 12 |
| FIBRA Macquarie México | 11 |
| FIBRA MTY | 8 |
| Advance Real Estate · FIBRA NEXT · Intermex Parques Industriales | 7 |
| American Industries · FUNO · VYNMSA | 5 |
| CPA | 4 |
- Vehículos públicos. FIBRAs y empresas listadas —Prologis (vía FIBRA Prologis), VESTA, FIBRA Macquarie, FIBRA MTY, FUNO, FIBRA NEXT— financian con el mercado de valores y buscan diversificar por región.
- Desarrolladores privados. FINSA, Advance, Intermex, American Industries, VYNMSA y CPA, que combinan parques propios, build-to-suit y, en algunos casos, servicios de shelter.
Lo relevante es lo que falta en la tabla: ningún desarrollador llega a la mitad de los estados, y fuera de esta docena ninguno aparece con más de cuatro. La mayor parte de las empresas del mapa son regionales o locales. En Guanajuato y San Luis Potosí eso significa parques más chicos, con dueños que conocen bien el terreno y la relación con el municipio, pero que no tienen un equipo propio de energía.
Lo que el mapa no muestra: los megawatts
El mapa dice quién construye naves. No dice quién puede conectarlas. Y esa es hoy la variable que decide qué parque se llena.
Según AMPIP, citada por El Financiero el 1 de octubre de 2026:
- Los 491 parques industriales en operación demandan 17,786 MW de capacidad instalada.
- Los 82 parques nuevos previstos para 2026–2030 requerirán 2,793 MW adicionales; la demanda incremental de 2027 se estima en 705 MW, frente a 592 MW en 2026.
- El presupuesto 2027 de la CFE baja 8.5 % en términos reales, con un recorte de 12.1 % en transmisión.
- Los inquilinos ya pagan una prima por capacidad eléctrica documentada. En palabras de Claudia Esteves, directora general de AMPIP: «La factibilidad eléctrica ha pasado de ser un valor agregado a un filtro de eliminación».
Desarrollar un parque toma unos tres años. Lo que no se resuelva en la red en 2027 se verá en ocupación hacia 2030.
La regulación empieza a abrir una salida. La Ley del Sector Eléctrico de 2025 reguló el autoconsumo para instalaciones de 0.7 MW o más, aislado o interconectado, con abasto a través de redes particulares. La CNE prepara las reglas para las redes particulares que dan servicio a varios usuarios dentro de un parque. Queda por definir dónde termina la red particular, quién la controla y en qué condiciones se puede vender energía a terceros dentro del parque.
Qué significa para el Bajío
- La escala nacional no resuelve la interconexión. Un desarrollador presente en 13 estados negocia mejor con inquilinos y capital, pero cada solicitud de carga se resuelve en una subestación concreta y en la cola de CENACE de esa zona. En energía, todos los parques son locales.
- Los desarrolladores regionales necesitan un socio de energía. Los parques de Guanajuato y San Luis Potosí rara vez tienen un equipo que diseñe generación en sitio, almacenamiento y una red particular que cumpla con la CNE. Ahí está la oportunidad: convertir la capacidad eléctrica en parte del producto inmobiliario.
- Donde hay pocos desarrolladores, hay espacio para entrar. Aguascalientes, con 1.2 % de vacancia y fuera de los primeros doce estados, es el ejemplo más claro. San Luis Potosí y el corredor Salamanca–Celaya siguen la misma lógica a menor escala.
- La competencia en Querétaro se va a decidir por MW, no por m². Con más vacancia y 21 desarrolladores, la nave que llegue con carga asegurada y respaldo propio se renta primero.
Para quienes vienen siguiendo esta serie: la tesis es la misma de por qué el Bajío y por qué energía. El suelo industrial ya está; la electricidad es el cuello de botella.
Fuentes: Eleazar Ramírez Trejo, «¿Quién construye naves y parques industriales en México?» · El Financiero, «Parques y naves industriales demandarán más electricidad durante 2027», 1-oct-2026 · Puerto Interior, demanda eléctrica de parques industriales y redes particulares, 23-sep-2026
Bajío Ventures — grupo mexicano de inversión en infraestructura energética con base en Guanajuato: capital, plataforma de datos sobre la base industrial regional y canal industrial alemán, con asesoría propia en Berlín.
Generación en sitio, almacenamiento y red particular para desarrolladores y parques industriales del Bajío.
Hablemos de energía para su parqueEste artículo también está disponible en inglés. Leer en inglés