Tesis
Residencial, C&I y utility: tres mercados solares que no se parecen
En México la palabra «solar» nombra tres negocios distintos: el techo de una casa, la planta industrial que genera para sí misma y el parque que vende a la red. Cambian el cliente, el permiso, el riesgo y quién financia.
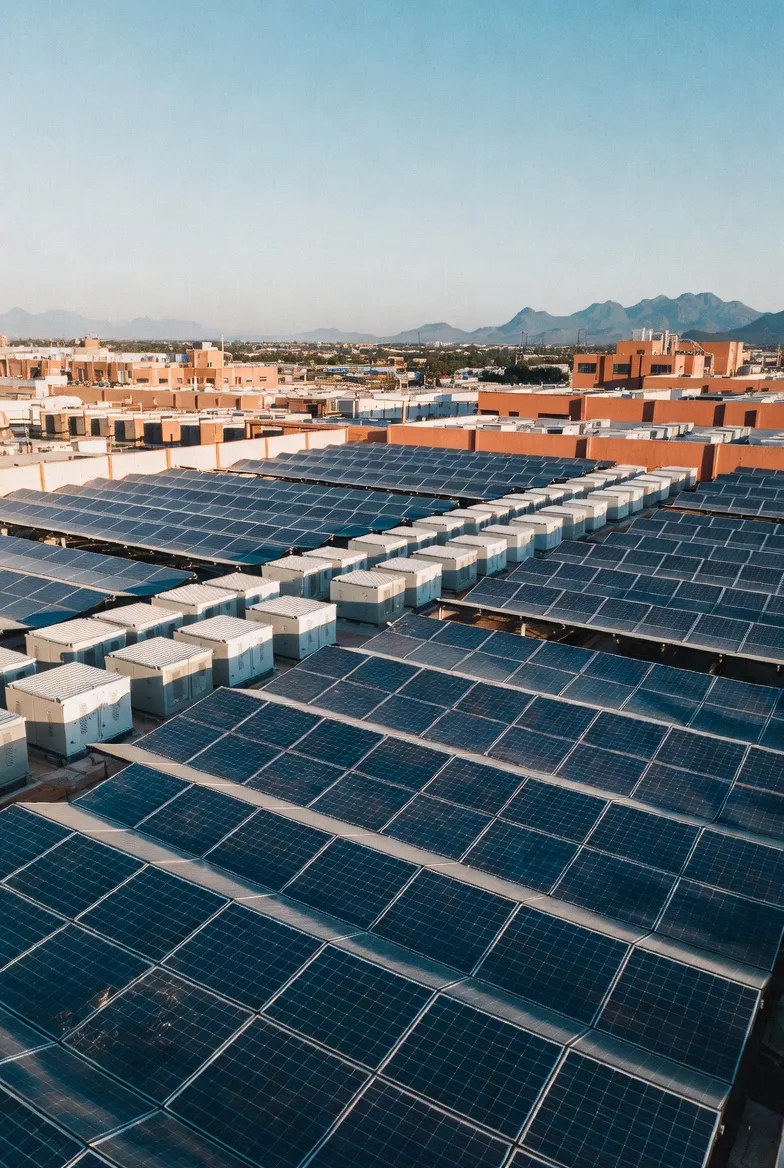
Generación en sitio, autoconsumo y almacenamiento para plantas industriales en el Bajío.
Hablemos de su proyectoBajío Ventures · marzo de 2026
Cuando alguien dice «invertir en solar» en México, puede estar hablando de tres cosas que comparten tecnología y casi nada más: el techo de una casa, la planta industrial que genera para sí misma y el parque que vende energía a la red. Los módulos son los mismos; el cliente, la tarifa contra la que compiten, el permiso, el riesgo y quién pone el dinero son completamente distintos. Confundirlos es la forma más rápida de evaluar mal una oportunidad.
La foto al cierre de 2024
México terminó 2024 con 12,589 MW solares, según Asolmex: 8,167 MW de gran escala y 4,422 MW de generación distribuida fotovoltaica (centrales menores de 0.5 MW, el límite vigente hasta 2025). Pero los dos bloques se movieron en direcciones opuestas: la gran escala sumó 523 MW en 2024, su menor cifra en siete años (su máximo fue 1,768 MW en 2019), mientras la generación distribuida sumó 1,086 MW, su récord.
Dentro de la generación distribuida conviven, a su vez, dos mercados:
| Rango del sistema | Contratos | Capacidad | Lectura |
|---|---|---|---|
| 0–10 kW | 466,203 (90 %) | 1,997 MW (45 %) | Residencial y pequeño comercio |
| 250–500 kW | — | 899 MW (20 %) | C&I: naves, plantas, centros comerciales |
| Total generación distribuida | 518,019 | 4,448 MW | Todas las tecnologías; 99.4 % solar |
Fuente: reporte de generación distribuida de la CRE al cierre de 2024, vía pv magazine. Los rangos intermedios completan el total.
Nueve de cada diez contratos son techos domésticos, pero una quinta parte de la capacidad está en apenas el tramo de 250 a 500 kW. Es decir: el residencial gana en número; el C&I gana en megawatts por proyecto.
Tres mercados, lado a lado
| Residencial | C&I | Utility | |
|---|---|---|---|
| Tamaño típico | 3–10 kW | 100 kW – 20 MW | 20 MW – cientos de MW |
| Dónde se instala | Techo de la vivienda | Techo, estacionamiento o terreno junto a la carga | Terreno propio, conectado a transmisión |
| Contra qué compite | Tarifa residencial (1 a 1F, o DAC) | Tarifa industrial (GDMTO, GDMTH) con cargos por demanda | Precio mayorista o contrato con comprador |
| Régimen (LSE 2025) | Generación distribuida, sin permiso | < 0.7 MW sin permiso; 0.7–20 MW permiso de autoconsumo | Permiso de la CNE, alineado a la planeación vinculante |
| Quién compra la energía | El propio hogar | La propia planta (o un grupo de autoconsumo) | CFE, suministradores o grandes usuarios |
| Riesgo principal | Subsidio a la tarifa | Crédito del cliente y su permanencia en el sitio | Permiso, interconexión y precio |
| Quién financia | El hogar, a crédito o de contado | La empresa, un arrendador o un desarrollador con contrato | Capital de proyecto y deuda de largo plazo |
Residencial: el subsidio decide
El sistema residencial compite contra la tarifa que paga la vivienda, y en México esa tarifa está subsidiada para la gran mayoría. Un hogar en tarifa 1 que consume poco paga tan poco por kilowatt-hora que un techo solar tarda demasiado en pagarse. El caso cambia por completo cuando el consumo promedio rebasa el umbral —250 kWh al mes en la tarifa 1— y el hogar cae en DAC, la tarifa doméstica de alto consumo sin subsidio: ahí el ahorro es inmediato.
Por eso el residencial crece por contagio y por clima: se concentra en las ciudades calurosas y de ingreso medio-alto del norte y occidente. Es un mercado de volumen, de venta al detalle y de instaladores; para un inversionista institucional, el interés está en financiarlo en cartera, no en proyectos uno por uno.
C&I: el mercado que cambió en 2025
El sistema comercial e industrial compite contra una tarifa sin subsidio, horaria y con cargos por capacidad y distribución. Su economía no depende solo del kilowatt-hora que ahorra, sino de cuánto y a qué hora consume la planta: una nave que opera de día aprovecha casi toda su generación; una que tiene su pico de demanda al anochecer necesita almacenamiento para bajar su factura de capacidad.
La Ley del Sector Eléctrico de marzo de 2025 amplió este mercado en dos escalones:
- Hasta 0.7 MW (antes 0.5 MW), la central se trata como generación distribuida y no requiere permiso.
- De 0.7 a 20 MW, existe un permiso específico de autoconsumo interconectado, cuyo formato publicó la CNE en agosto de 2025. Las disposiciones de autoconsumo, publicadas el 12 de diciembre de 2025, permiten además grupos de autoconsumo —varios usuarios que comparten infraestructura— y la venta de excedentes, exclusivamente a la CFE, a 0.9 veces el menor entre el costo de la última subasta y el precio marginal local.
El C&I es el segmento donde la generación se instala junto a la carga, sin esperar a que la red llegue. Su riesgo no es la tecnología: es el cliente. Un contrato de 15 años vale lo que vale el crédito de la empresa y su compromiso de seguir en ese sitio.
Utility: el mercado que espera la planeación
La gran escala vende energía a la red, así que compite contra el precio mayorista y depende de tres cosas que no controla: el permiso, la interconexión y un comprador. Desde la cancelación de las subastas de largo plazo, el comprador natural se volvió escaso; con la ley de 2025, el crecimiento pasa por la planeación vinculante de la SENER y los esquemas con participación de la CFE. De ahí la caída a 523 MW en 2024.
Es el segmento de mayor escala y menor costo por megawatt, pero también el de plazos más largos y riesgo regulatorio más concentrado. Donde la red está saturada, un parque puede estar listo para construirse y no tener dónde conectarse.
Lo que significa para el Bajío
Guanajuato cerró 2024 como el cuarto estado en generación distribuida, con 290 MW en 27,434 contratos. Su sistema promedio ronda los 10.6 kW, frente a unos 7.2 kW en Jalisco, el primer lugar (658 MW en 90,876 contratos): una señal de que en Guanajuato pesa más el techo industrial que el doméstico. Aguascalientes, en cambio, es uno de los polos de la gran escala del país.
Para una región cuya demanda la mueven parques industriales, la conclusión es directa: el segmento con mejor relación entre riesgo, plazo y tamaño es el C&I, sobre todo en el nuevo tramo de 0.7 a 20 MW, combinado con almacenamiento donde la tarifa premia bajar la demanda en punta. El residencial seguirá creciendo por su cuenta; la gran escala volverá cuando la red y la planeación lo permitan. El C&I puede construirse hoy.
Fuentes: pv magazine, la generación distribuida en México alcanza 4,447.92 MW en 2024, feb-2025 · El CEO / Asolmex, cuatro estados concentran el 60 % de la solar a gran escala, may-2025 · Expansión, la energía solar en México vive dos realidades, sep-2025 · Greenberg Traurig, acuerdo de la CNE sobre permisos de autoconsumo de 0.7 a 20 MW, ago-2025 · Pérez-Llorca, se publican las DACG de autoconsumo, dic-2025
Bajío Ventures — grupo mexicano de inversión en infraestructura energética con base en Guanajuato: capital, plataforma de datos sobre la base industrial regional y canal industrial alemán, con asesoría propia en Berlín.
Generación en sitio, autoconsumo y almacenamiento para plantas industriales en el Bajío.
Hablemos de su proyectoEste artículo también está disponible en inglés. Leer en inglés