Tesis
El mercado energético oculto del Bajío: 73 plantas alemanas y casi nada de generación en sitio
Las armadoras alemanas del Bajío ya operan con energía renovable. Sus proveedores, en su mayoría, no. Dimensionamos la brecha: entre 64 y 183 MWp de solar en sitio y de 52 a 216 millones de dólares de inversión, en proyectos demasiado chicos para el project finance y demasiado grandes para ignorarlos.
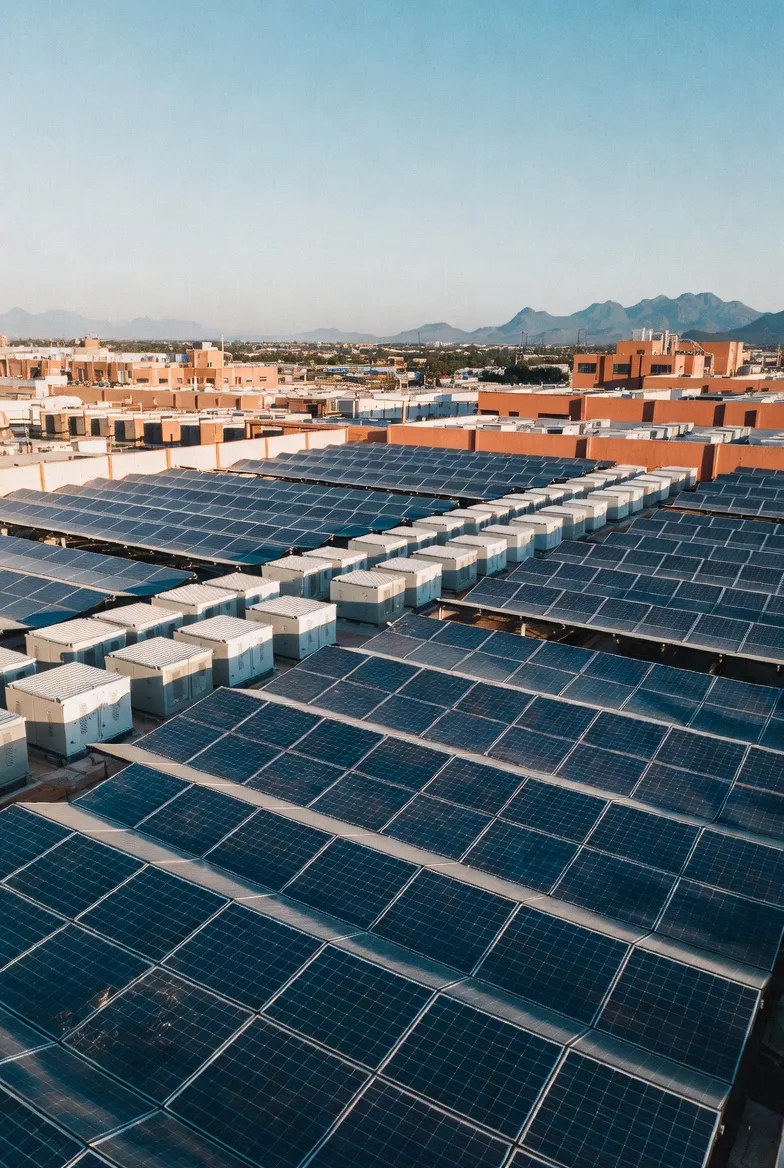
Generación y almacenamiento en sitio, a escala de portafolio, para plantas industriales en el Bajío.
Hablemos de su proyectoMapeamos 73 empresas de capital alemán con sitios identificables en Guanajuato, Querétaro, Aguascalientes y San Luis Potosí. La mayoría no son oficinas: son talleres de pintura, forjas, líneas de vulcanizado, hornos de vidrio y naves de extrusión de plástico, y muchas trabajan más de un turno. Las dos armadoras alemanas de la región, Volkswagen Silao y BMW San Luis Potosí, ya operan con energía renovable. Entre los proveedores que las rodean, casi no encontramos registro público de generación en sitio.
Según nuestra estimación, las cincuenta y una plantas con encaje comercial más claro representan entre 64 y 183 MWp de solar en sitio y de 52 a 216 millones de dólares de inversión en solar, almacenamiento y eficiencia. El proyecto promedio ronda apenas los 2.6 millones de dólares: demasiado chico para el project finance tradicional y demasiado grande para ignorarlo. Capturarlo exige agregación, y las reglas eléctricas de 2025–26 la hicieron posible.
¿Por qué mirar a la industria alemana?
Alemania es una de las fuentes más importantes de inversión industrial en el Bajío. Las cifras de los estados y de las cámaras hablan de unas 54 empresas alemanas en Guanajuato, 200 o más en Querétaro, 38 en San Luis Potosí y 16 en Aguascalientes. En conjunto suman varios miles de millones de dólares de inversión acumulada y decenas de miles de empleos.
Desde la óptica de la infraestructura energética, tres rasgos hacen a este grupo poco común:
- Calidad crediticia. Las plantas locales pertenecen a Continental, Bosch, ZF, Schaeffler, Henkel, BASF, Bayer, Siemens y grupos similares. Un contrato de energía de largo plazo con una contraparte así es lo más bancable que ofrece la generación distribuida en México.
- Compromisos ya asumidos. La mayoría de los corporativos alemanes tiene metas climáticas de grupo. Bosch es carbono neutral en alcances 1 y 2 desde 2020, y Schaeffler apunta a la neutralidad climática en 2040. Lo que suele faltar es la ejecución local, y de esa brecha salen los proyectos.
- Densidad. Estas plantas se concentran en Puerto Interior y Las Colinas en Silao, en el Parque Industrial Querétaro y el corredor de El Marqués, en la zona industrial de San Luis Potosí y en Villa de Reyes, alrededor de BMW. Esa concentración importa para la ingeniería, para el costo de operación y mantenimiento y, como explicamos más abajo, para la regulación.
A dónde va realmente la energía
El error más común en la venta de energía comercial e industrial es tratar cada planta como un techo. La base industrial alemana del Bajío no es un mercado de techos: es un mercado de calor de proceso y de cargos por demanda que, además, tiene techos grandes. Por tipo de empresa:
Proveedores automotrices Tier 1 y Tier 2 (41 de 73)
Es el corazón de la base y la principal fuente de demanda energética. Los procesos relevantes son:
- Líneas de pintura y E-coat. Son la mayor carga térmica de una planta de autopartes. La planta Aeropuerto de Brose en Colón, Querétaro, ocupa 147,000 m² e incluye estampado, soldadura y taller de pintura. La nueva planta de KIRCHHOFF Automotive en San José Iturbide opera una línea de E-coat.
- Forja y tratamiento térmico. Hirschvogel funde y forja aluminio en San Juan del Río. KAMAX forja en frío, trata térmicamente y recubre tornillería de alta resistencia en León. Schaeffler rectifica y trata térmicamente rodamientos en Irapuato.
- Vulcanizado de hule. Las plantas de llantas y de ContiTech de Continental en San Luis Potosí operan prensas de curado y sistemas de vapor, y emplean entre ambas a más de 3,000 personas.
- Inyección y extrusión de plástico. Por ejemplo, Fränkische en Silao, Grammer en Querétaro y Kromberg & Schubert en Irapuato y San Francisco del Rincón.
Automatización industrial, equipo eléctrico y maquinaria (9)
Aquí están los líderes regionales en descarbonización. Siemens instaló solar en sitio en su planta de Querétaro en 2022. Siemens Energy puso en marcha fotovoltaica en techo en la misma ciudad en febrero de 2024 y tiene como meta 100% de electricidad renovable en 2030. Las plantas más recientes de Phoenix Contact en El Marqués y de Bosch Rexroth en Querétaro muestran cómo llega la nueva generación de inversión alemana: edificios grandes y modernos, sin contrato de energía heredado.
Química, lubricantes y materiales (9)
Domina el calor de proceso de temperatura media: tanques de mezclado, patios de tanques calentados, reactores y extrusores de compounding. Destaca la planta de adhesivos de Henkel en Salamanca, certificada en ISO 50001 de gestión energética, la primera planta de adhesivos de Henkel en América Latina en lograrlo. Fuchs construye una nueva planta de lubricantes en cinco hectáreas en WTC San Luis Potosí 2. Klüber Lubrication mezcla en el Parque Industrial Querétaro.
Empaque farmacéutico (1)
Gerresheimer transforma y recuece vidrio tubular farmacéutico en Querétaro. Su proceso es continuo y de alta temperatura, como buena parte del sector vidriero, difícil de descarbonizar. En sitios así, la recuperación de calor y la electrificación pueden valer más que los paneles.
Alimentos, consumo y agronegocios (4)
La planta de Dr. Oetker en Querétaro produce 250 toneladas diarias y ya opera un parque solar que cubre entre 25 y 30% de su consumo anual. Es una de las demostraciones más claras en la región de que los fabricantes alemanes sí invierten capital en generación propia. La planta de acondicionamiento de semilla de Bayer en Villagrán tiene una carga de secado grande y muy estacional. Activos estacionales como ese necesitan un producto distinto a un contrato de compraventa de energía plano.
Logística y almacenamiento (5)
Usan muy poca energía de proceso pero tienen techos enormes. El hub nacional de DHL en el Aeropuerto Intercontinental de Querétaro tiene certificación LEED Silver y 610 paneles solares. Es la prueba local de que los techos logísticos son una victoria fácil.
Aeroespacial (1)
Diehl Aviation abrió en El Marqués la primera fábrica de Diehl en América: 600 personas y una inversión de 918 millones de pesos.
Las armadoras no son el mercado: son la razón por la que el mercado se mueve
Las dos grandes armadoras alemanas de la región ya resolvieron su propio problema eléctrico:
- Volkswagen Silao produce sus motores con energía renovable y tiene una meta de producción carbono neutral para 2030.
- BMW San Luis Potosí opera con 100% de electricidad renovable. Tiene 28.3 MWp de solar en sitio sobre 71,000 m² y se expande hacia 140,000 m².
Eso no las convierte en clientes. Las convierte en la razón por la que sus proveedores tomarán en serio la conversación. Cuando un Tier 1 surte a una planta con meta de neutralidad de carbono, las emisiones del proveedor pasan a formar parte del alcance 3 de la armadora. Eso da a los proveedores un motivo para actuar antes de que su propio recibo de luz los obligue.
Vale la pena anotar un cambio más. COMPAS, la coinversión de Mercedes-Benz y Nissan en Aguascalientes, cerró el 31 de mayo de 2026. Era la mayor carga industrial de vínculo alemán en ese estado. Cualquier mapa energético del Bajío trazado antes de finales de 2025 ya está desactualizado.
Dimensionar la oportunidad
Ninguna empresa en los cuatro estados publica su consumo por sitio. Por eso dimensionamos el mercado con un método deliberadamente simple y reportamos rangos, no cifras puntuales.
Paso 1: agrupar las plantas por escala observable.
| Banda | Regla | FV en sitio por planta |
|---|---|---|
| Ancla | ≥1,500 empleados, o ≥80,000 m² | 3–8 MWp |
| Núcleo | 400–1,499 empleados, o 20,000–80,000 m² | 1–3 MWp |
| Volumen | 100–399 empleados, sitios menores, techos de almacén | 0.3–1 MWp |
Paso 2: poner precio a la capacidad. La referencia comercial en México es de 18,000 a 24,000 pesos por kWp instalado para sistemas de hasta unos 330 kWp. Aplicamos de 0.70 a 1.20 dólares por Wp según el tamaño del sistema, con costos menores a escala de MW. Donde el perfil de carga justifica almacenamiento, lo sumamos a 300–400 dólares por kWh.
Paso 3: aplicar el método a las 51 plantas con encaje comercial más claro. Excluimos a las armadoras, los sitios cerrados y las plantas que no pudimos verificar.
| Indicador | Estimación |
|---|---|
| Solar en sitio | 64–183 MWp (estimación central ~124 MWp) |
| Almacenamiento, donde el perfil de carga lo justifica | 12–99 MWh |
| Inversión en solar y almacenamiento | 52–216 millones de dólares (estimación central ~134 millones) |
| Proyecto promedio | ~2.6 millones de dólares, ~2.4 MWp |
Estas cifras son modeladas, no medidas. Cerca de un tercio de las plantas no publica su escala, así que la inferimos a partir del tipo de proceso. La capacidad estructural de los techos, el terreno disponible y los contratos de suministro vigentes reducirán estos números, y ninguno de esos factores los aumentará. Deben leerse como una estimación de techo de la oportunidad, no como un pronóstico.
Además, es solo el subconjunto alemán. Los mismos parques alojan fabricantes japoneses, estadounidenses, españoles y mexicanos con procesos similares. Las plantas alemanas son un punto de partida bien documentado, no el límite.
El verdadero hallazgo: es un mercado de agregación
El número más importante de la tabla es el último. Un proyecto promedio de 2.6 millones de dólares es demasiado chico para el project finance convencional, donde los costos de transacción son fijos y cada operación tiene que ser grande para justificarlos. Y es mucho más grande que un pequeño negocio que pone paneles en el techo de su local.
Este mercado queda en medio de ambos, y solo funciona con otro modelo operativo:
- Documentación estandarizada. Una plantilla de contrato, una especificación técnica por banda y un paquete de seguros y O&M, reutilizados en lugar de renegociados.
- Originación de portafolio. Muchos activos similares con contrapartes corporativas sólidas, originados como cartera y no proyecto por proyecto.
- Ingeniería de proceso desde el inicio. Una planta de vidrio necesita una conversación sobre recuperación de calor, no una cotización de paneles. Una planta de estampado necesita recorte de picos. Si la propuesta no se ajusta al proceso, se trata como la cotización de un instalador más.
La regulación por fin se ajusta al mercado
Las reglas eléctricas de México se reescribieron a lo largo de 2025 y 2026. Para este segmento, los cambios ayudan.
| Capacidad | Régimen | Permiso |
|---|---|---|
| Menos de 0.7 MW | Generación distribuida (generador exento) | Ninguno. La interconexión se tramita con el distribuidor |
| 0.7–20 MW, interconectado | Autoconsumo | Permiso simplificado de la CNE |
| Más de 20 MW, o aislado | Autoconsumo | Procedimiento ordinario de la CNE |
| Hasta 5 MW | Microrred (modalidad aislada) | Ruta estructurada |
Dos cambios pesan más:
- El umbral de exención subió de 0.5 a 0.7 MW, un aumento de 40% en lo que una planta puede instalar sin permiso de generación. Para la banda de plantas más pequeñas, la mayoría de los proyectos se salta por completo el trámite.
- El autoconsumo colectivo quedó formalizado. Las disposiciones de la CNE del 28 de noviembre de 2025 crearon un registro, requisitos de inscripción y un contrato estándar con CFE para vender excedentes. Varios sitios de un mismo parque industrial pueden operar ahora bajo un solo esquema registrado. Esa es la geografía de Puerto Interior, Las Colinas, el PIQ y El Marqués, y es el mecanismo que convierte un conjunto de activos de 2 a 3 millones de dólares en un portafolio financiable.
Qué podría salir mal
Esta tesis tiene riesgos claros.
- Concentración. La mayor parte de la base de demanda pertenece a una sola cadena de suministro. Un choque arancelario, el retraso de un modelo o el cierre de otra planta afectarían a muchos sitios a la vez. COMPAS demuestra que no es hipotético.
- Techos. Las plantas más antiguas a menudo no soportan la capacidad nominal en techo. El estudio estructural es el primer paso real de la debida diligencia, no un trámite.
- Datos. Ninguna planta de la región publica sus turnos ni su consumo. Cada perfil de carga de este texto es una hipótesis que una conversación de 30 minutos con un ingeniero de planta puede confirmar o descartar.
- Nacionalidad. Algunas empresas que la prensa industrial mexicana suele describir como “alemanas” no son de control alemán. DB Schenker pertenece hoy a DSV (Dinamarca), HELLA es mayoritariamente de FORVIA (Francia) y Grammer está controlada por Ningbo Jifeng (China). Equivocarse en esto frente a capital alemán cuesta credibilidad.
En resumen
| Pregunta | Respuesta |
|---|---|
| ¿Qué tan grande es la base industrial alemana? | 73 empresas con sitios identificables mapeadas en cuatro estados del Bajío; los conteos estatales sugieren varios cientos en total. |
| ¿A dónde va la energía? | Pintura y E-coat, forja y tratamiento térmico, vulcanizado, vidrio, extrusión de plástico. Es sobre todo térmica y a menudo corre en más de un turno. |
| ¿Quién ya se movió? | VW Silao, BMW SLP, Siemens, Siemens Energy, Dr. Oetker y DHL Querétaro. Entre los proveedores, encontramos pocos registros públicos de generación en sitio. |
| ¿Qué tan grande es la oportunidad? | ~64–183 MWp y 52–216 millones de dólares (modelado) en 51 plantas con encaje claro. |
| ¿Qué tipo de mercado es? | Un mercado de agregación con un proyecto promedio de ~2.6 millones de dólares. Requiere originación estandarizada, a escala de portafolio. |
| ¿Qué cambió? | El límite exento de permiso subió a 0.7 MW, y el autoconsumo colectivo ya permite agregar varios sitios de un mismo parque. |
Si usted administra la energía de un sitio industrial en el Bajío, o financia generación distribuida en México y quiere conversar sobre estructuras a escala de portafolio, nos interesa escucharle. Contáctenos.
Los datos de empresas provienen de anuncios corporativos, agencias estatales de inversión y prensa industrial mexicana (Mexico Industry, Cluster Industrial, El Financiero, El Universal, Forbes México, Somos Industria, Líder Empresarial). Los insumos del modelo y las referencias regulatorias se listan abajo.
Fuentes: PSE Energía — costo de solar comercial, 18,000–24,000 MXN/kWp (2026) · Energías Limpias — límite de generación distribuida a 0.7 MW · Energía Real — autoconsumo y autoconsumo colectivo, CNE, 28-nov-2025 · KUNETIC — costo de baterías C&I, 2026 · Automotive Manufacturing Solutions — solar de BMW San Luis Potosí · El Universal — Volkswagen Silao · Mexico Industry — Siemens Energy Querétaro · Mexico Industry — Dr. Oetker Querétaro · El Financiero — cierre de COMPAS
Generación y almacenamiento en sitio, a escala de portafolio, para plantas industriales en el Bajío.
Hablemos de su proyectoEste artículo también está disponible en inglés. Leer en inglés